
Ivie: imposta patrimoniale immobili detenuti all'estero da persone fisiche residenti. Aliquota dello 1,06%. Credito imposte estere.
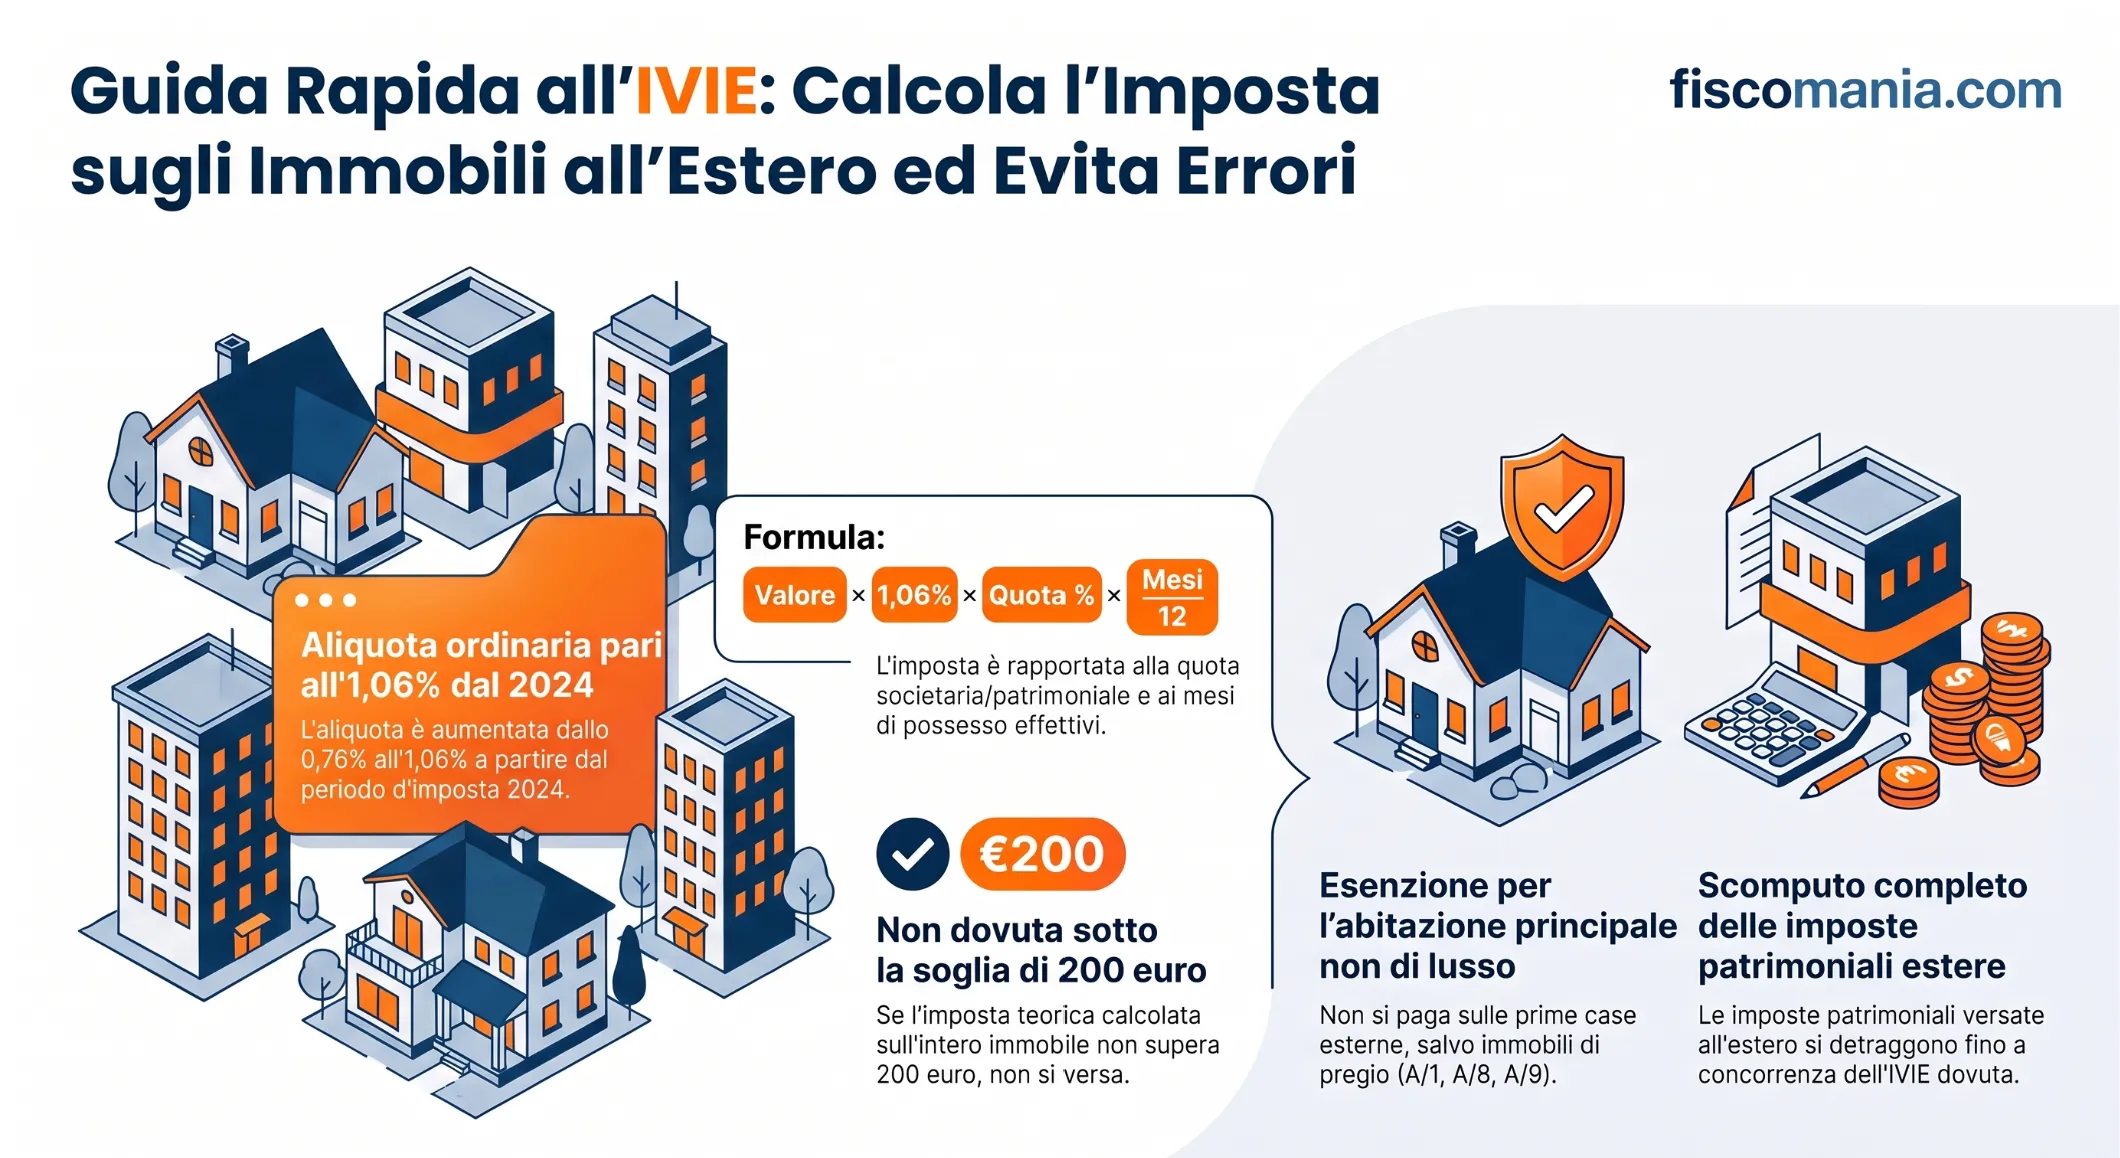
L’IVIE è l’imposta patrimoniale dovuta da determinati soggetti fiscalmente residenti in Italia sugli immobili posseduti all’estero. Dal periodo d’imposta 2024 l’aliquota ordinaria è dell’1,06%, ma il valore imponibile, le esenzioni e i crediti per imposte estere possono modificare l’importo effettivamente dovuto.
L’imposta sul valore degli immobili situati all’estero (IVIE), disciplinata dall’art. 19 del D.L. n. 201/2011, riguarda fabbricati, terreni e altri beni immobili situati fuori dal territorio italiano, a qualsiasi uso destinati. Il tributo interessa le persone fisiche residenti e, dal 2020, anche gli enti non commerciali e le società semplici, quando ricorrono i relativi presupposti. Il calcolo richiede di individuare il soggetto passivo, la natura del diritto detenuto e il valore fiscalmente riconosciuto dell’immobile, applicando poi l’aliquota, la quota e il periodo di possesso. Devono inoltre essere considerate la soglia di esclusione di 200 euro, le specifiche esenzioni e le imposte patrimoniali eventualmente versate all’estero.
Chi deve pagare l’IVIE e quali immobili sono soggetti all’imposta?
L’IVIE è dovuta dai soggetti fiscalmente residenti in Italia che possiedono immobili situati all’estero a titolo di proprietà o in forza di determinati diritti reali. L’imposta riguarda fabbricati, terreni e aree edificabili, indipendentemente dalla loro destinazione e dall’eventuale produzione di reddito.
Ai sensi dell’art. 19, commi 13 e seguenti, del D.L. n. 201/2011, rientrano tra i soggetti passivi:
- Persone fisiche fiscalmente residenti in Italia, anche quando gli immobili sono utilizzati nell’ambito di attività d’impresa o professionali;
- Enti non commerciali residenti, comprese fondazioni e trust, quando ricorrono i presupposti di applicazione dell’imposta;
- Società semplici e soggetti equiparati ai sensi dell’art. 5 del TUIR.
L’estensione agli enti non commerciali e alle società semplici opera dal periodo d’imposta 2020. Le società commerciali non rientrano, invece, tra i soggetti passivi dell’IVIE.
La residenza fiscale costituisce un presupposto essenziale: un soggetto non residente in Italia non è tenuto al pagamento dell’imposta italiana per il solo possesso di un immobile situato all’estero.
Proprietà, usufrutto e altri diritti reali
L’individuazione del soggetto passivo dipende dalla natura del diritto esercitato sull’immobile. La circolare dell’Agenzia delle Entrate n. 28/E del 2 luglio 2012, paragrafo 1.1, individua le seguenti fattispecie:
- Proprietario di fabbricati, terreni e aree fabbricabili;
- Titolare dei diritti di usufrutto, uso, abitazione, enfiteusi o superficie;
- Concessionario di aree demaniali;
- Locatario finanziario, anche per immobili da costruire o in corso di costruzione, dalla stipula e per tutta la durata del contratto di leasing.
Una distinzione importante riguarda la nuda proprietà. Quando sull’immobile è costituito un diritto di usufrutto, il soggetto passivo dell’IVIE è l’usufruttuario e non il nudo proprietario.
Questa conclusione non comporta automaticamente l’esonero dagli obblighi dichiarativi. La nuda proprietà di immobili esteri nel quadro RW segue infatti regole di monitoraggio distinte da quelle previste per il pagamento dell’imposta patrimoniale.
Immobili nei Paesi di common law: freehold e leasehold
Negli ordinamenti di common law, come quello britannico, possono coesistere forme di titolarità immobiliare differenti da quelle conosciute dal diritto italiano.
Il freehold identifica generalmente una forma di proprietà fondiaria, mentre il leasehold attribuisce un diritto di godimento dell’immobile che può avere una durata particolarmente estesa.
La circolare 28/E/2012 ha chiarito che, quando il leasehold presenta caratteristiche assimilabili ai diritti reali riconosciuti dall’ordinamento italiano, l’IVIE è dovuta dal titolare di tale diritto e non dal soggetto titolare della proprietà fondiaria assoluta.
Non tutti i contratti di locazione esteri sono quindi assimilabili al leasehold rilevante ai fini IVIE. L’individuazione del soggetto passivo richiede di esaminare le caratteristiche giuridiche del diritto attribuito, evitando di basarsi esclusivamente sulla denominazione utilizzata nel contratto.
Per approfondire: IVIE nel Regno Unito: calcolo e rimborso.
Come si determina la base imponibile IVIE?
La base imponibile dell’IVIE dipende principalmente dallo Stato in cui si trova l’immobile. Per i beni situati nell’Unione europea o nello Spazio economico europeo che garantisce un adeguato scambio di informazioni si applicano specifici criteri catastali, mentre per gli immobili situati negli altri Paesi il riferimento ordinario è il costo di acquisto e, in mancanza, il valore di mercato.
La distinzione è rilevante perché immobili con caratteristiche e valori commerciali simili possono avere basi imponibili differenti a seconda della loro ubicazione.
Immobili situati nell’Unione europea e nello SEE
Per gli immobili situati negli Stati membri dell’Unione europea e in Norvegia, Islanda e Liechtenstein, il valore di riferimento è quello catastale determinato e rivalutato nello Stato estero ai fini dell’applicazione di imposte di natura patrimoniale o reddituale.
Quando tale valore non è disponibile, si assume il costo risultante dall’atto di acquisto e, in sua assenza, il valore di mercato rilevabile nel luogo in cui si trova l’immobile.
La circolare dell’Agenzia delle Entrate n. 28/E del 2 luglio 2012 ha inoltre individuato specifiche modalità di valorizzazione per alcuni ordinamenti, tra cui Francia, Belgio, Irlanda e Malta. In questi casi è possibile utilizzare, alle condizioni previste dalla prassi, un valore locativo catastale opportunamente rivalutato mediante i coefficienti applicabili ai fini IMU, in alternativa al costo di acquisto.
Il caso degli immobili situati in Francia è particolarmente significativo. Per determinare la base imponibile attraverso il criterio catastale occorre partire dai valori rilevanti per la taxe foncière, tenendo conto delle modalità di determinazione della rendita catastale francese e applicando i coefficienti previsti dalla prassi italiana.
Poiché tale valore può essere aggiornato annualmente, non è corretto riportare automaticamente nella dichiarazione italiana quello utilizzato nell’anno precedente. È necessario esaminare la documentazione fiscale relativa al periodo d’imposta interessato.
Immobili situati fuori dall’Unione europea e dallo SEE
Per gli immobili localizzati negli altri Stati, la base imponibile è rappresentata dal costo risultante dall’atto o dal contratto di acquisto. Soltanto in mancanza di tale riferimento si utilizza il valore di mercato rilevabile nel luogo in cui si trova il bene.
Per gli immobili costruiti direttamente dal proprietario si considera il costo di costruzione sostenuto, purché documentato.
Una fattispecie significativa riguarda il Regno Unito. A seguito della Brexit, dal periodo d’imposta 2021 gli immobili britannici non beneficiano più del criterio di valorizzazione riservato agli immobili UE/SEE. Di conseguenza, si applica il costo di acquisto o, in mancanza, il valore di mercato, senza utilizzare il valore determinato ai fini della Council Tax.
I criteri di determinazione della base imponibile possono essere riepilogati come segue.
| Ubicazione o fattispecie | Valore di riferimento | Condizioni applicative |
|---|---|---|
| Immobili UE/SEE con adeguato scambio di informazioni | Valore catastale estero | Valore determinato e rivalutato ai fini delle imposte patrimoniali o reddituali locali. |
| Immobili UE/SEE senza valore catastale utilizzabile | Costo di acquisto; in mancanza, valore di mercato | Si applicano i criteri sostitutivi previsti dalla disciplina IVIE. |
| Francia, Belgio, Irlanda e Malta | Valore locativo catastale rivalutato o costo di acquisto | Si applicano le specifiche modalità ammesse dalla circolare 28/E/2012. |
| Immobili extra-UE/SEE, incluso il Regno Unito dal 2021 | Costo di acquisto; in mancanza, valore di mercato | Il valore catastale locale non sostituisce automaticamente il costo documentato. |
| Immobili costruiti dal proprietario | Costo di costruzione | Occorre disporre della documentazione delle spese sostenute. |
Immobili ricevuti per successione o donazione e diritti reali
Per gli immobili acquisiti mediante successione o donazione, il valore di riferimento è quello dichiarato nella successione, nell’atto registrato o in documenti equivalenti previsti dalla legislazione estera.
In mancanza, si considera il costo di acquisto o costruzione sostenuto dal precedente proprietario e, qualora anche tale dato non sia disponibile, il valore di mercato. Per gli immobili situati nell’UE o nello SEE rimane applicabile il criterio catastale, quando ne ricorrono i presupposti.
Particolare attenzione richiede la valorizzazione di usufrutto e altri diritti reali diversi dalla proprietà. Quando il relativo valore non risulta da un contratto, occorre fare riferimento ai criteri previsti dalla legislazione dello Stato in cui è situato l’immobile.
La questione diventa più complessa quando il valore dell’intero immobile è determinato catastalmente. In assenza di indicazioni amministrative specifiche per tutte le fattispecie, la valorizzazione del diritto può richiedere l’applicazione dei criteri locali e un’analisi della documentazione disponibile, evitando di assumere automaticamente come base imponibile il valore della piena proprietà.
Qual è l’aliquota IVIE e come si calcola l’imposta?
L’IVIE si calcola applicando al valore imponibile dell’immobile l’aliquota ordinaria dell’1,06%, in vigore dal periodo d’imposta 2024. L’imposta è proporzionata alla quota di possesso e ai mesi dell’anno durante i quali il contribuente è stato titolare del diritto rilevante, tenendo conto della soglia di esclusione di 200 euro.
Aliquota e periodo di possesso
L’aliquota ordinaria IVIE è passata dallo 0,76% all’1,06% a partire dal 2024, per effetto dell’art. 1, comma 91, della Legge n. 213/2023.
Per determinare l’imposta occorre considerare tre elementi: il valore imponibile individuato secondo i criteri previsti per lo Stato estero, la percentuale di possesso e la durata del possesso nell’anno.
Il mese durante il quale il possesso si è protratto per almeno 15 giorni viene computato per intero. Di conseguenza, l’acquisto o la cessione di un immobile durante l’anno possono incidere sull’importo dovuto.
La formula ordinaria è la seguente:
IVIE = Valore imponibile × 1,06% × Quota di possesso × Mesi di possesso / 12
Esempio di calcolo. Un contribuente fiscalmente residente in Italia possiede il 50% di un appartamento estero con un valore imponibile IVIE di 120.000 euro, per sette mesi computabili nell’anno.
L’imposta teorica sull’intero immobile è pari a 1.272 euro (120.000 × 1,06%). Applicando la quota del 50% e i sette dodicesimi, l’IVIE di competenza del contribuente risulta pari a 371 euro, prima dell’eventuale scomputo delle imposte patrimoniali versate all’estero.
Come funziona la soglia di esclusione di 200 euro?
L’IVIE non è dovuta quando l’imposta calcolata sul valore complessivo dell’immobile, prima di considerare la quota e i mesi di possesso, non supera 200 euro.
Non si tratta, quindi, di una franchigia da sottrarre all’imposta dovuta, ma di una soglia di esclusione. La verifica deve essere effettuata con riferimento a ciascun immobile, senza considerare le eventuali detrazioni o i crediti d’imposta.
Questo significa che un contribuente può essere tenuto a versare un’IVIE inferiore a 200 euro quando l’imposta teorica sull’intero immobile supera tale limite, ma l’importo di sua competenza si riduce per effetto della quota o della durata del possesso.
La tabella riepiloga i principali parametri di calcolo.
| Elemento | Misura | Applicazione |
|---|---|---|
| Aliquota ordinaria fino al 2023 | 0,76% | Art. 19, D.L. n. 201/2011, nel testo applicabile fino al 2023. |
| Aliquota ordinaria dal 2024 | 1,06% | Art. 1, comma 91, Legge n. 213/2023. |
| Quota di possesso | Percentuale del diritto detenuto | L’imposta è proporzionata alla quota spettante al soggetto passivo. |
| Periodo di possesso | Mesi / 12 | Il mese si computa per intero se il possesso dura almeno 15 giorni. |
| Soglia di esclusione | 200 euro | Verificata sull’imposta teorica dell’intero immobile, prima di quote, mesi e crediti. |
La determinazione dell’IVIE effettivamente dovuta richiede infine di verificare se il contribuente possa scomputare le imposte patrimoniali assolte nello Stato estero, nei limiti previsti dalla disciplina italiana.
Quali imposte estere si possono detrarre dall’IVIE?
Dall’IVIE dovuta in Italia è possibile detrarre, fino a concorrenza del suo ammontare, le imposte patrimoniali versate nello Stato in cui si trova l’immobile. Il credito d’imposta consente di attenuare la doppia imposizione patrimoniale sul medesimo bene, ma non tutti i tributi immobiliari esteri possono essere automaticamente scomputati.
Credito per le imposte patrimoniali pagate all’estero
L’art. 19 del D.L. n. 201/2011 riconosce un credito per le imposte di natura patrimoniale assolte nello Stato estero in cui è situato l’immobile, con riferimento all’anno oggetto di imposizione.
Per individuare correttamente il credito occorre considerare la natura del tributo estero, il suo collegamento con l’immobile e l’importo effettivamente versato. La denominazione attribuita all’imposta dalla legislazione locale non è, da sola, sufficiente a determinarne la rilevanza ai fini IVIE.
Il credito non può superare l’imposta italiana dovuta sul medesimo immobile. Pertanto, quando l’imposta patrimoniale estera è superiore all’IVIE, quest’ultima può essere integralmente azzerata, senza che la differenza generi un credito rimborsabile.
Esempio. Un contribuente possiede un immobile per il quale l’IVIE, già determinata considerando quota e periodo di possesso, ammonta a 960 euro. Nello stesso anno ha versato un’imposta patrimoniale estera ammissibile al credito pari a 620 euro.
L’IVIE residua è pari a 340 euro. Se, invece, l’imposta patrimoniale estera ammissibile fosse pari a 1.100 euro, il credito utilizzabile sarebbe limitato a 960 euro, azzerando l’IVIE senza generare un’eccedenza recuperabile.
Immobili UE/SEE e coordinamento con il credito per le imposte sui redditi
Per gli immobili situati negli Stati dell’Unione europea e dello Spazio economico europeo che garantiscono un adeguato scambio di informazioni, la disciplina prevede un ulteriore coordinamento con le imposte estere di natura reddituale.
In particolare, dall’IVIE può essere detratta anche l’eventuale eccedenza di imposta reddituale estera relativa al medesimo immobile che non abbia trovato utilizzo attraverso il credito per le imposte sui redditi previsto dall’art. 165 del TUIR.
Questo meccanismo non comporta la possibilità di detrarre indistintamente dall’IVIE qualsiasi imposta estera sul reddito. Occorre verificare preventivamente la quota utilizzabile secondo l’art. 165 del TUIR e individuare l’eventuale eccedenza che può rilevare ai fini dell’imposta patrimoniale.
Anche in questa ipotesi, lo scomputo complessivo non può eccedere l’IVIE dovuta.
La seguente tabella distingue il trattamento delle principali tipologie di prelievo estero.
| Tributo estero | Trattamento ai fini IVIE | Condizioni |
|---|---|---|
| Imposta patrimoniale sull’immobile | Credito ammesso | Nei limiti dell’IVIE dovuta e dell’imposta estera patrimoniale versata nell’anno. |
| Imposta estera sul reddito immobiliare in Paesi UE/SEE rilevanti | Credito ammesso per l’eventuale eccedenza | Limitatamente alla quota non utilizzata ai sensi dell’art. 165 TUIR, entro il limite dell’IVIE dovuta. |
| Imposta estera sul reddito immobiliare in Paesi extra-UE/SEE | Nessun credito IVIE per il solo carattere reddituale | Resta distinta l’eventuale applicazione dell’art. 165 TUIR ai fini delle imposte sui redditi. |
| Tributi relativi a servizi, rifiuti o prestazioni locali | Non automaticamente detraibili | Occorre distinguere le componenti patrimoniali dalle somme dovute per servizi. |
Un esempio ricorrente è quello della Francia, dove occorre distinguere la componente patrimoniale della taxe foncière dalle somme eventualmente addebitate per la raccolta dei rifiuti (taxe d’enlèvement des ordures ménagères). Queste ultime non assumono la medesima natura dell’imposta patrimoniale e non possono essere automaticamente incluse nel credito IVIE.
La corretta individuazione delle imposte estere richiede quindi l’esame degli avvisi fiscali e della documentazione di pagamento, soprattutto quando un unico documento contiene tributi di natura differente.
Per approfondire: Acquisto immobile in Francia: obblighi fiscali.
Quali imposte patrimoniali estere danno diritto al credito IVIE?
La circolare dell’Agenzia delle Entrate n. 28/E del 2 luglio 2012 individua, per numerosi Paesi europei, le imposte patrimoniali che possono essere scomputate dall’IVIE. La stessa circolare fornisce esempi relativi ad alcuni Stati extraeuropei, confermando che il credito non è limitato agli immobili situati nell’Unione europea.
La tabella seguente riporta i principali tributi esteri di riferimento, considerando anche alcune modifiche intervenute successivamente alla pubblicazione della circolare. Le denominazioni hanno funzione identificativa: la concreta possibilità di utilizzare il credito richiede di verificare la natura dell’imposta, la sua riferibilità all’immobile e l’effettivo pagamento nel periodo d’imposta interessato.
| Paese | Imposta patrimoniale estera | Precisazioni ai fini IVIE |
|---|---|---|
| Austria | Grundsteuer | Imposta sulla proprietà immobiliare indicata dalla circolare 28/E/2012. |
| Belgio | Précompte immobilier / Onroerende voorheffing | Prelievo immobiliare regionale riconosciuto dalla prassi italiana. |
| Danimarca | Ejendomsværdiskat e Grundskyld | Imposte sul valore della proprietà e sui terreni; occorre considerare la riforma della fiscalità immobiliare dal 2024. |
| Finlandia | Kiinteistövero / Fastighetsskatt | Imposta immobiliare locale. |
| Francia | Taxe foncière e Impôt sur la fortune immobilière (IFI) | Escluse le componenti relative ai servizi, come la tassa sui rifiuti. L’IFI ha sostituito l’ISF dal 2018; la quota attribuibile all’immobile deve essere individuata. |
| Germania | Grundsteuer | Imposta immobiliare soggetta alla riforma applicabile dal 2025. |
| Irlanda | Local Property Tax (LPT) | Tributo patrimoniale sulle abitazioni; la circolare del 2012 riportava i precedenti rates. |
| Lussemburgo | Impôt foncier | Imposta comunale sulla proprietà immobiliare. |
| Norvegia | Eiendomsskatt e Formuesskatt | Per l’imposta generale sul patrimonio occorre individuare la quota riferibile agli immobili. |
| Paesi Bassi | Onroerendezaakbelasting (OZB) | Imposta comunale sulla proprietà immobiliare. |
| Polonia | Podatek od nieruchomości | Imposta sulla proprietà immobiliare. |
| Portogallo | Imposto Municipal sobre Imóveis (IMI) | Imposta municipale sugli immobili. L’eventuale AIMI richiede una verifica specifica della sua natura e riferibilità al bene. |
| Spagna | Impuesto sobre Bienes Inmuebles (IBI) | Imposta municipale sugli immobili. Eventuali imposte sul patrimonio richiedono la determinazione della quota immobiliare. |
| Svezia | Fastighetsskatt e Kommunal fastighetsavgift | Tributi immobiliari richiamati dalla circolare 28/E/2012. |
| Stati Uniti | Real Property Tax | Imposta immobiliare locale espressamente richiamata, a titolo esemplificativo, dalla circolare 28/E/2012. |
| Svizzera | Imposta immobiliare e imposta sulla sostanza delle persone fisiche | La rilevanza dipende dalla disciplina cantonale e comunale; per l’imposta sulla sostanza occorre isolare la parte riferibile all’immobile. |
| Argentina | Impuesto Inmobiliario | Tributo immobiliare citato a titolo esemplificativo dalla circolare 28/E/2012. |
- Investire in immobili in Germania: aspetti fiscali.
- Eredità di immobile all’estero mai dichiarato: come regolarizzare senza rischi.
Quando l’IVIE non è dovuta?
L’IVIE non si applica agli immobili esteri adibiti ad abitazione principale e alle relative pertinenze, salvo alcune eccezioni previste per le abitazioni di particolare pregio. L’imposta può inoltre non essere dovuta quando ricorrono specifiche esclusioni normative oppure quando l’importo teorico non supera la soglia di 200 euro.
Abitazione principale all’estero e relative pertinenze
Dal 1° gennaio 2016, l’art. 19, comma 15-bis, del D.L. n. 201/2011 esclude dall’IVIE gli immobili esteri adibiti ad abitazione principale e le relative pertinenze, purché non siano riconducibili alle categorie catastali italiane A/1, A/8 e A/9.
Per beneficiare dell’esenzione non è sufficiente che l’immobile sia considerato una prima casa ai fini dell’acquisto o che risulti a disposizione del proprietario. Occorre che sia effettivamente destinato ad abitazione principale.
Questa distinzione assume particolare importanza per i contribuenti fiscalmente residenti in Italia che possiedono abitazioni all’estero. La qualificazione dell’immobile come abitazione principale deve infatti essere coerente con la situazione abitativa effettiva del contribuente, senza presumere che il possesso di una casa fuori dall’Italia consenta automaticamente l’esenzione.
La disciplina esclude inoltre dall’IVIE la casa coniugale assegnata al coniuge in conseguenza di un provvedimento di separazione legale, annullamento, scioglimento o cessazione degli effetti civili del matrimonio.
Esempio: abitazione principale all’estero di un funzionario UE
Un caso particolare riguarda i funzionari delle istituzioni dell’Unione europea che, pur vivendo stabilmente all’estero, mantengono il domicilio fiscale in Italia per effetto dell’art. 13 del Protocollo n. 7 sui privilegi e sulle immunità dell’Unione europea.
Si consideri un funzionario che, al momento dell’entrata in servizio, aveva il proprio domicilio fiscale in Italia e che successivamente si trasferisce in Lussemburgo esclusivamente per svolgere la propria attività presso un’istituzione europea. Il lavoratore acquista un appartamento nel quale vive stabilmente con la famiglia, ma continua a essere considerato fiscalmente domiciliato in Italia ai fini previsti dal Protocollo.
In questa situazione, l’immobile situato in Lussemburgo può costituire l’abitazione principale del contribuente ai fini IVIE, nonostante il mantenimento del domicilio fiscale italiano per effetto della disciplina speciale.
Dal periodo d’imposta 2016, qualora siano rispettate le condizioni previste dall’art. 19, comma 15-bis, del D.L. n. 201/2011, l’abitazione principale estera è esclusa dall’IVIE, salvo che presenti caratteristiche riconducibili alle categorie catastali italiane A/1, A/8 e A/9.
L’esempio evidenzia l’importanza di distinguere il domicilio fiscale attribuito dalla normativa speciale dal luogo in cui il contribuente e la sua famiglia vivono effettivamente. La particolare disciplina della residenza fiscale dei funzionari UE deve quindi essere coordinata con i presupposti dell’esenzione IVIE, senza confondere i due istituti.
Abitazioni di particolare pregio: aliquota dello 0,4%
L’esenzione per l’abitazione principale non opera quando l’immobile estero presenta caratteristiche riconducibili alle seguenti categorie catastali italiane:
- A/1: abitazioni di tipo signorile;
- A/8: abitazioni in ville;
- A/9: castelli e palazzi di eminente pregio artistico o storico.
Per questi immobili e le relative pertinenze è prevista l’aliquota IVIE ridotta dello 0,4%, anziché quella ordinaria dell’1,06%.
Spetta inoltre una detrazione di 200 euro, fino a concorrenza dell’imposta dovuta, rapportata al periodo dell’anno durante il quale l’immobile è stato destinato ad abitazione principale.
Quando la medesima unità immobiliare è adibita ad abitazione principale da più soggetti passivi, la detrazione spetta a ciascuno proporzionalmente alla quota per la quale si realizza tale destinazione.
Per gli immobili situati all’estero, l’inquadramento nelle categorie italiane richiede una valutazione delle caratteristiche dell’immobile, poiché gli ordinamenti stranieri possono adottare classificazioni catastali differenti.
Esenzione dall’IVIE e obblighi dichiarativi
L’assenza di IVIE da versare non comporta necessariamente l’esonero dagli obblighi di monitoraggio fiscale.
Un immobile può essere escluso dall’imposta patrimoniale per la sua destinazione ad abitazione principale, per l’applicazione della soglia di 200 euro oppure può non generare un debito residuo a seguito dello scomputo delle imposte estere. Queste circostanze devono essere tenute distinte dalla verifica degli obblighi dichiarativi.
Per approfondire tale distinzione è possibile consultare la guida sull’esonero dal quadro RW per gli immobili esteri.
Come si dichiara e quando si versa l’IVIE?
L’IVIE viene determinata nella dichiarazione annuale dei redditi attraverso il quadro RW del modello REDDITI oppure il quadro W del modello 730. Il versamento segue le scadenze previste per le imposte sui redditi, con un sistema di saldo e acconti, e deve essere effettuato mediante modello F24.
Dichiarazione dell’IVIE nel quadro RW o W
Per le persone fisiche, la liquidazione dell’imposta avviene attraverso:
- Quadro RW del modello REDDITI Persone Fisiche, nel quale vengono indicati gli immobili esteri e determinata l’imposta dovuta;
- Quadro W del modello 730, che consente di assolvere gli obblighi relativi agli investimenti esteri e di liquidare l’IVIE anche attraverso questa dichiarazione.
Gli enti non commerciali e le società semplici utilizzano invece i quadri previsti dai rispettivi modelli dichiarativi.
Occorre distinguere l’obbligo di monitoraggio fiscale dalla liquidazione dell’imposta patrimoniale: le due discipline presentano presupposti e regole differenti. Per le modalità dichiarative e la valorizzazione delle attività estere è possibile consultare la guida alla compilazione del quadro RW.
L’IVIE riguarda esclusivamente gli immobili esteri e deve essere distinta dall’IVAFE sulle attività finanziarie detenute all’estero.
Scadenze e codici tributo per il versamento
Per il 2026, il termine ordinario per il versamento del saldo IVIE relativo al 2025 e dell’eventuale primo acconto 2026 era fissato al 30 giugno 2026, salva l’applicazione dei differimenti previsti per specifiche categorie di contribuenti.
Il secondo o unico acconto segue ordinariamente la scadenza del 30 novembre. Si applicano le regole di determinazione e ripartizione degli acconti previste per l’IRPEF.
Per il pagamento mediante modello F24 si utilizzano i seguenti codici tributo:
| Codice tributo | Descrizione |
|---|---|
| 4041 | IVIE – saldo |
| 4044 | IVIE – prima rata di acconto |
| 4045 | IVIE – seconda rata o acconto in unica soluzione |
Per i contribuenti che utilizzano il modello 730, il debito relativo all’IVIE non viene conguagliato dal datore di lavoro o dall’ente pensionistico, ma deve essere versato tramite F24, secondo le indicazioni dell’Agenzia delle Entrate.
IVIE e tassazione dei redditi degli immobili esteri: quale rapporto?
L’IVIE è un’imposta patrimoniale sul possesso di immobili esteri, distinta dall’IRPEF applicabile ai redditi eventualmente prodotti dagli stessi beni. Le due forme di imposizione possono coesistere, ma la normativa prevede uno specifico coordinamento per gli immobili non locati.
L’art. 19, comma 15-ter, del D.L. n. 201/2011 stabilisce che, per gli immobili esteri adibiti ad abitazione principale e per quelli non locati assoggettati a IVIE, non trova applicazione l’art. 70, comma 2, del TUIR.
Di conseguenza, il valore reddituale eventualmente attribuito all’immobile dallo Stato estero non concorre alla formazione del reddito imponibile in Italia, quando ricorrono le condizioni previste dalla disposizione.
Diversa è la situazione degli immobili concessi in locazione: l’assoggettamento a IVIE non esclude la tassazione italiana dei canoni percepiti, secondo le disposizioni del TUIR e le eventuali Convenzioni contro le doppie imposizioni.
Per approfondire la tassazione dei canoni, delle plusvalenze e le altre conseguenze fiscali del possesso immobiliare fuori dall’Italia, si rinvia alla guida sulla tassazione degli immobili esteri in Italia, inserita nel più ampio approfondimento dedicato alla fiscalità immobiliare.
Come compilare il quadro RW ai fini IVIE
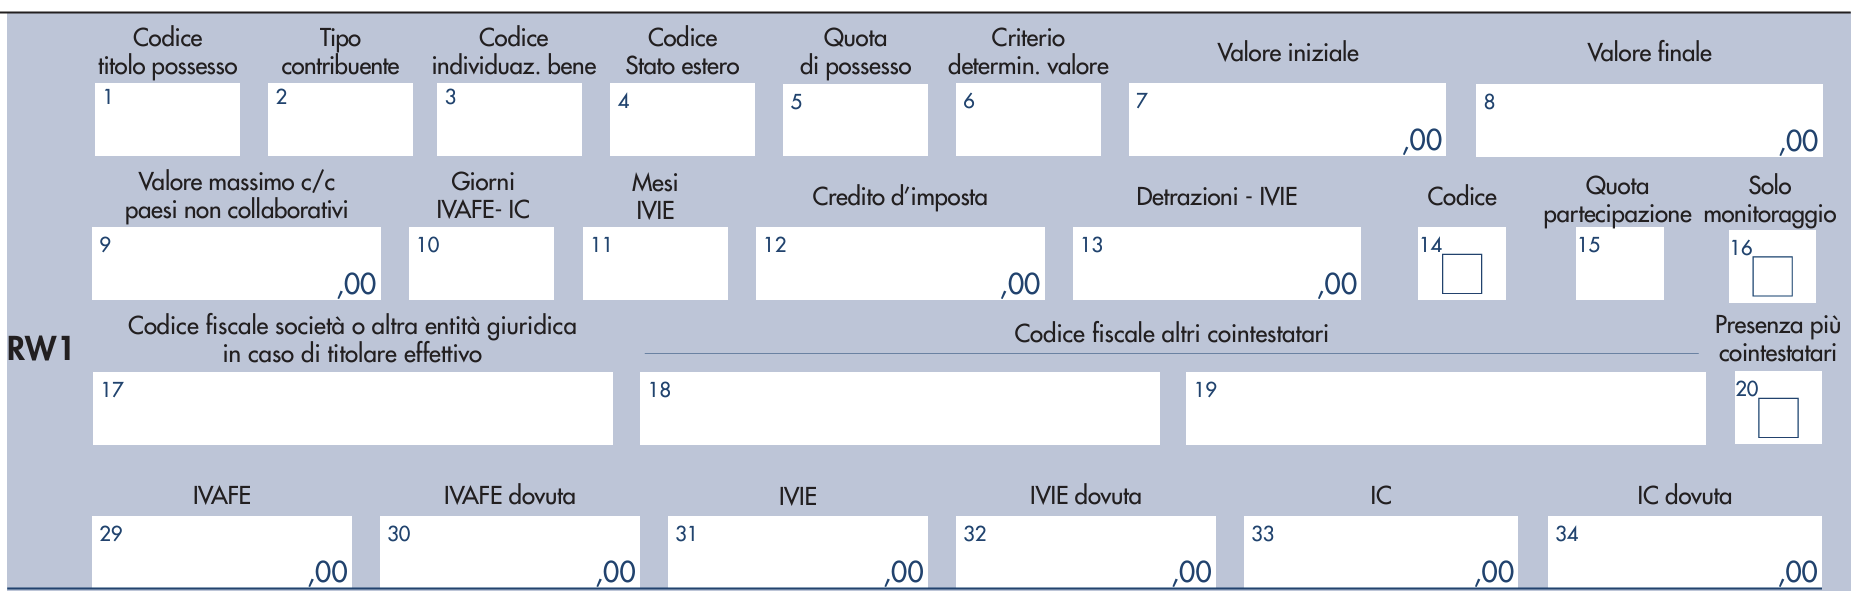
Per le persone fisiche, la liquidazione dell’IVIE avviene nel quadro RW del modello REDDITI oppure nel quadro W del modello 730. Gli enti non commerciali e le società semplici utilizzano i quadri previsti dai rispettivi modelli dichiarativi.
Nel modello REDDITI Persone Fisiche, i righi da RW1 a RW5 consentono di indicare gli immobili esteri e determinare l’imposta, mentre il rigo RW7 riepiloga l’IVIE dovuta, gli eventuali acconti versati, le eccedenze precedenti e il saldo a debito o a credito.
Ai fini del calcolo dell’imposta patrimoniale devono essere individuati, in particolare, il titolo di possesso, lo Stato estero in cui si trova l’immobile, la quota detenuta, il criterio di valorizzazione e i mesi di possesso.
Occorre inoltre indicare gli eventuali crediti per imposte estere e le detrazioni spettanti. La corretta compilazione richiede quindi che il valore dichiarato sia coerente con i criteri fiscali applicabili all’immobile, senza assumere automaticamente il valore commerciale del bene.
Il quadro RW assolve anche gli obblighi di monitoraggio fiscale, ma le relative disposizioni sono distinte da quelle che regolano l’IVIE. Pertanto, l’assenza di un’imposta da versare non comporta necessariamente l’esonero dalla compilazione del quadro.
| Colonna quadro RW | Dato da indicare | Rilevanza ai fini IVIE |
|---|---|---|
| 1 – 5 | Titolo di possesso, tipologia del bene, Stato estero e quota | Identificazione dell’immobile e del diritto detenuto. |
| 6 | Criterio di determinazione del valore | Valore catastale, costo di acquisto o altro criterio applicabile. |
| 7 – 8 | Valore iniziale e finale | Valorizzazione dell’immobile secondo le istruzioni dichiarative. |
| 11 | Mesi IVIE | Durata del possesso rilevante per il calcolo. |
| 12 | Credito d’imposta | Imposte estere ammissibili allo scomputo. |
| 13 | Detrazioni IVIE | Eventuali detrazioni previste dalla disciplina. |
| 31 – 32 | IVIE e IVIE dovuta | Determinazione dell’imposta patrimoniale. |
| Rigo RW7 | Liquidazione annuale | Totale dovuto, eccedenze, acconti e saldo. |
Quali sanzioni si applicano in caso di IVIE omessa o non versata?
L’omessa dichiarazione dell’IVIE, l’indicazione di un’imposta inferiore a quella dovuta e il mancato versamento possono comportare l’applicazione delle sanzioni previste per le violazioni relative alle imposte sui redditi, secondo il rinvio contenuto nell’art. 19 del D.L. n. 201/2011.
Occorre distinguere tre situazioni:
- IVIE omessa o dichiarata in misura insufficiente: possono trovare applicazione le sanzioni previste per le violazioni dichiarative, secondo la natura dell’irregolarità e la disciplina vigente nel periodo interessato;
- IVIE correttamente dichiarata ma non versata: trova applicazione la disciplina sanzionatoria relativa agli omessi o tardivi versamenti;
- Violazione degli obblighi di monitoraggio fiscale: possono aggiungersi le specifiche sanzioni previste dall’art. 5 del D.L. n. 167/1990, quando ricorrono i relativi presupposti.
Le violazioni relative all’IVIE e quelle riguardanti il monitoraggio fiscale devono quindi essere esaminate separatamente, anche quando derivano dall’omessa indicazione del medesimo immobile estero.
La regolarizzazione spontanea può avvenire, quando ne ricorrono le condizioni, attraverso il ravvedimento operoso, con presentazione della dichiarazione integrativa e versamento delle somme dovute.
Per approfondire le modalità di correzione delle omissioni, si rinvia alla guida sulla regolarizzazione degli immobili esteri non dichiarati.
Possiedi un immobile all’estero e devi valutare il trattamento fiscale in Italia?
La determinazione dell’IVIE può richiedere un’analisi della titolarità dell’immobile, dei criteri di valorizzazione e delle imposte pagate nello Stato estero. Una consulenza specialistica può aiutarti a inquadrare correttamente la tua situazione fiscale.
Richiedi una consulenza fiscale internazionale →Domande frequenti sull’IVIE
Chi possiede soltanto la nuda proprietà di un immobile estero deve pagare l’IVIE?
No. Quando sull’immobile è costituito un diritto di usufrutto, il soggetto passivo dell’IVIE è l’usufruttuario e non il nudo proprietario, secondo la circolare dell’Agenzia delle Entrate n. 28/E/2012. La nuda proprietà può tuttavia assumere rilevanza ai fini degli obblighi di monitoraggio fiscale.
La soglia IVIE di 200 euro si calcola sulla quota posseduta?
No. La soglia di esclusione di 200 euro si verifica sull’imposta teorica calcolata sul valore complessivo del singolo immobile, prima di considerare quota e mesi di possesso. Se tale importo supera 200 euro, l’IVIE può risultare dovuta anche quando la quota effettivamente imputabile al contribuente è inferiore alla soglia.
La taxe foncière pagata in Francia può essere detratta dall’IVIE?
La componente patrimoniale della taxe foncière può essere considerata ai fini del credito per le imposte estere, entro il limite dell’IVIE dovuta. Occorre però distinguere tale tributo dagli importi addebitati per servizi, come la taxe d’enlèvement des ordures ménagères, che non costituiscono un’imposta patrimoniale detraibile.
Un immobile estero non affittato è comunque soggetto a IVIE?
Sì. L’IVIE è un’imposta patrimoniale e può essere dovuta anche quando l’immobile non produce redditi da locazione. L’assenza di canoni non determina quindi un’esenzione automatica. Devono comunque essere verificati il soggetto passivo, il valore dell’immobile, la soglia di 200 euro e le eventuali esclusioni previste dalla legge.
Fonti e riferimenti
- Decreto-legge 6 dicembre 2011, n. 201, art. 19, commi da 13 a 17, convertito dalla Legge 22 dicembre 2011, n. 214. Disciplina dell’IVIE, soggetti passivi, base imponibile, aliquote, esenzioni, crediti d’imposta e modalità di versamento.
- Legge 30 dicembre 2023, n. 213, art. 1, comma 91. Incremento dell’aliquota ordinaria IVIE dallo 0,76% all’1,06%, dal periodo d’imposta 2024.
- Decreto legislativo 5 novembre 2024, n. 174, art. 41 e art. 100. Testo unico dei tributi erariali minori, contenente la disciplina dell’IVIE applicabile dal 1° gennaio 2027, secondo la decorrenza stabilita dall’art. 4, comma 2, del D.L. n. 200/2025.
- D.P.R. 22 dicembre 1986, n. 917, art. 165. Credito per le imposte sui redditi prodotti all’estero.
- D.P.R. 22 dicembre 1986, n. 917, art. 70, comma 2. Disciplina dei redditi degli immobili situati all’estero e coordinamento con l’IVIE.
- Agenzia delle Entrate, circolare 2 luglio 2012, n. 28/E, paragrafi 1.1, 1.2, 1.2.1, 1.3, 1.3.1 e 1.3.2. Soggetti passivi, diritti reali, determinazione della base imponibile, calcolo e crediti per tributi esteri.
- Agenzia delle Entrate, risoluzione 7 giugno 2012, n. 54/E. Istituzione dei codici tributo per il versamento dell’IVIE.
- Agenzia delle Entrate, risoluzione 19 aprile 2013, n. 27/E. Ridenominazione e istituzione dei codici tributo per il versamento del saldo e degli acconti IVIE.
