
La ricevuta fiscale è ammessa solo nei casi di esonero dai corrispettivi telematici. Contenuto, momento di emissione e differenze con fattura
La ricevuta fiscale resta uno strumento di certificazione dei corrispettivi, ma solo per i soggetti esonerati dall’invio telematico. Il quadro distingue contenuto, tempi di emissione e rapporto con fattura e scontrino.
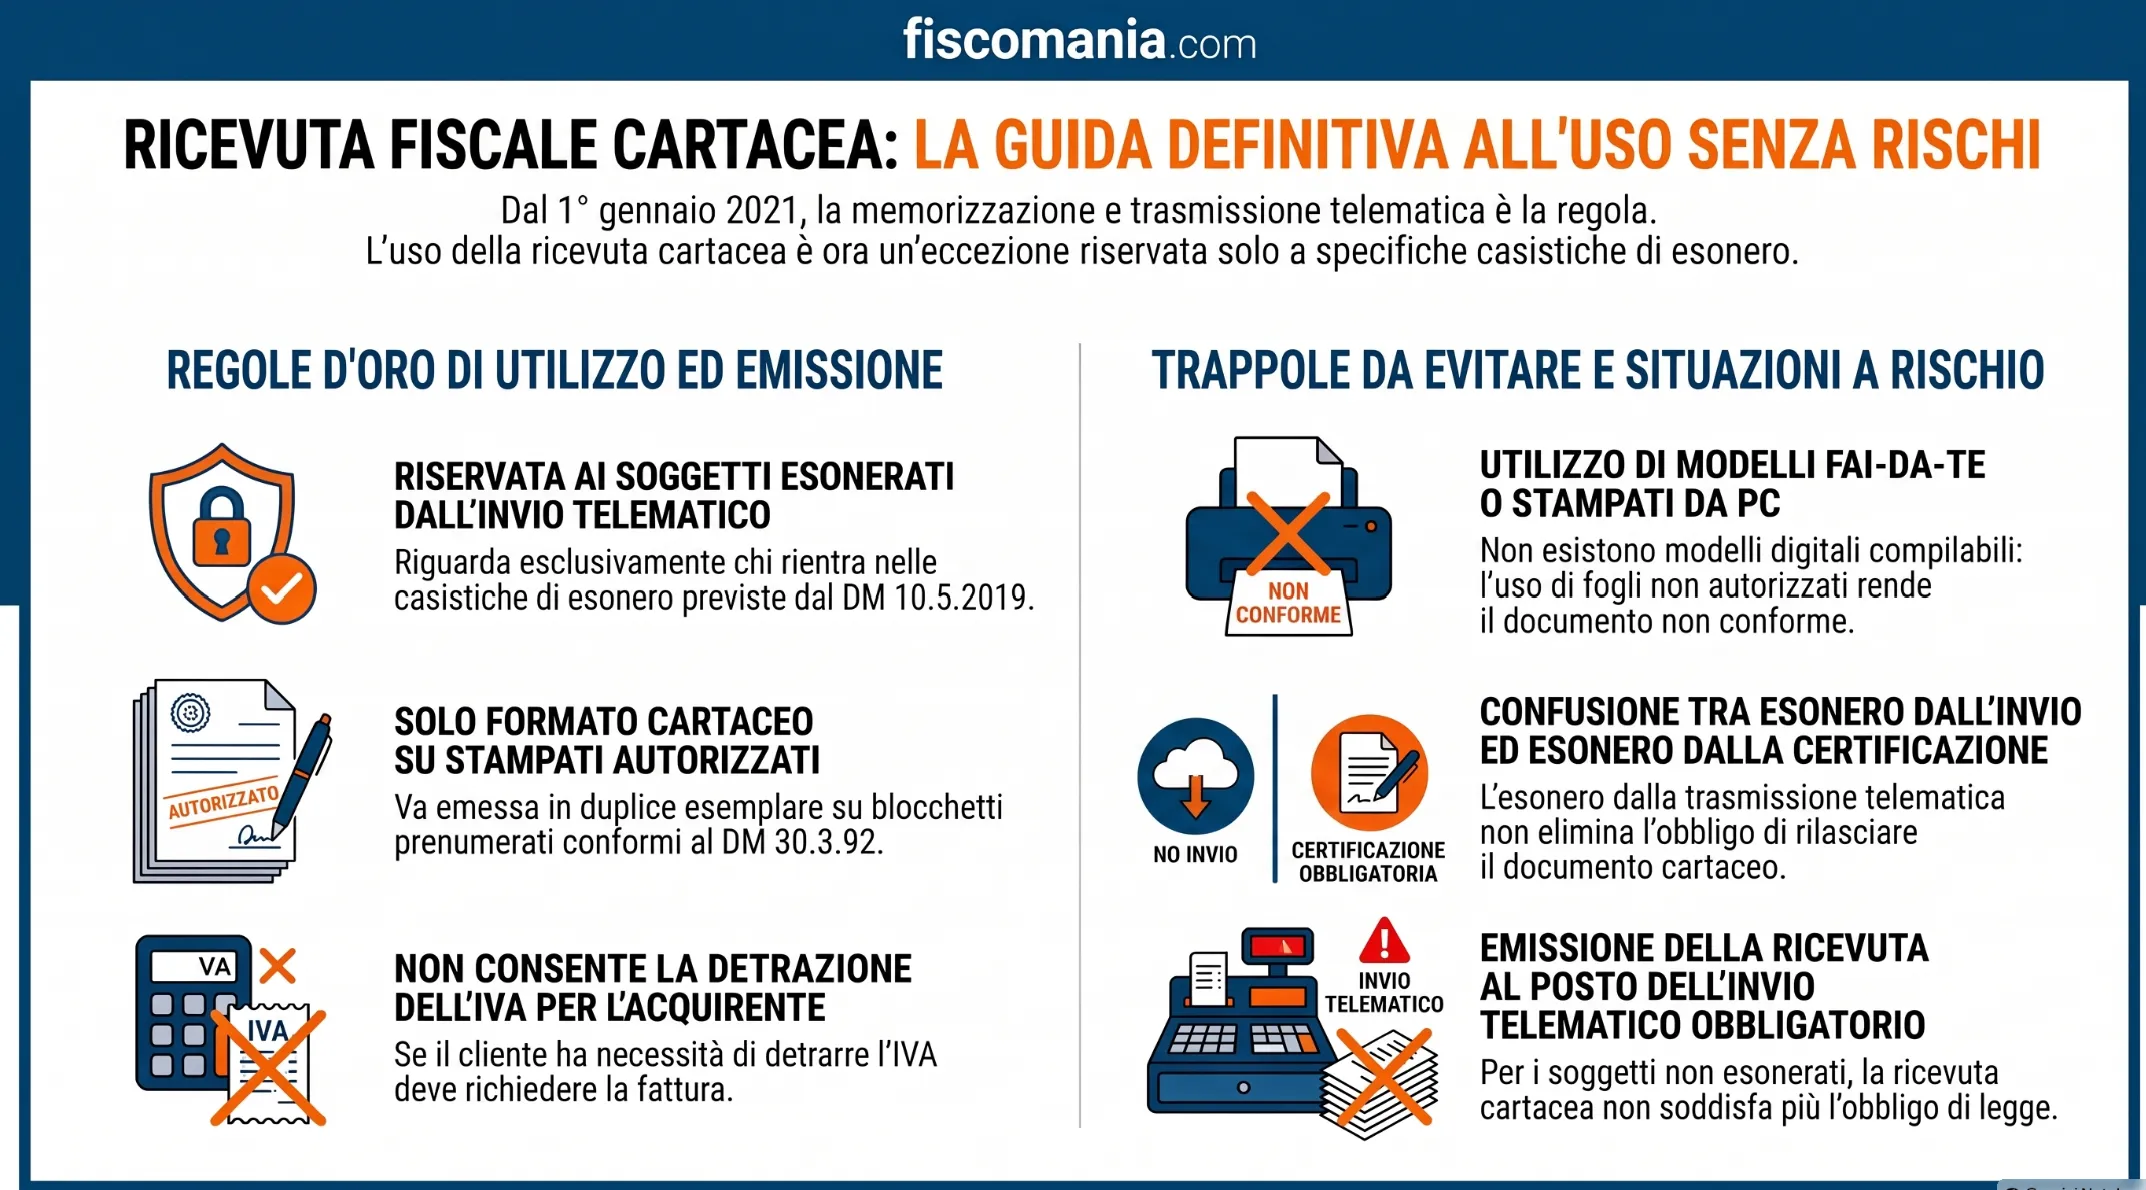
Dal 1.1.2021 la ricevuta fiscale può certificare i corrispettivi solo per i soggetti che rientrano negli esoneri dall’invio telematico previsti dal DM 10.5.2019. Per tutti gli altri, la memorizzazione e trasmissione telematica ex art. 2 co. 1 del DLgs. 127/2015 ha sostituito scontrino e ricevuta. Il documento deve essere emesso in forma cartacea, in duplice esemplare, su stampati prenumerati conformi al DM 30.3.92. Non sostituisce la fattura, che nel commercio al minuto resta dovuta se il cliente la richiede prima dell’effettuazione dell’operazione (art. 22 del DPR 633/72).
Quando la ricevuta fiscale è ancora ammessa
La ricevuta fiscale è un documento nato per certificare i corrispettivi del commercio al minuto. Il suo perimetro attuale dipende da tre variabili: il tipo di operazione, l’obbligo di trasmissione telematica dei corrispettivi e l’eventuale esonero da tale obbligo.
La ricevuta fiscale è il documento con cui i soggetti passivi IVA certificano i corrispettivi in alternativa allo scontrino fiscale, in adempimento dell’obbligo previsto dall’art. 12 della L. 413/91. Riguarda le cessioni di beni e le prestazioni di servizi di cui agli artt. 2 e 3 del DPR 633/72 per le quali la fattura non è obbligatoria se non su richiesta del cliente (art. 22 del DPR 633/72), cioè, in linea generale, le operazioni del commercio al minuto e quelle ad esse assimilate. La disciplina riguarda chi opera con partita IVA: per i soggetti privati senza partita IVA la ricevuta fiscale non è lo strumento applicabile.
Non tutte le operazioni del commercio al minuto richiedono un documento. L’art. 2 del DPR 696/96 esonera dall’obbligo di certificazione le operazioni per le quali l’adempimento risulterebbe troppo gravoso o scarsamente rilevante ai fini dei controlli. In questi casi non va emessa né ricevuta né scontrino, salvo la fattura quando il cliente la richiede. Questo esonero va distinto da quello dalla trasmissione telematica dei corrispettivi, che presuppone invece un obbligo di certificazione ancora esistente.
Dall’1.7.2019 per i soggetti con volume d’affari superiore a 400.000 euro, e dall’1.1.2020 per chi effettua operazioni ex art. 22 del DPR 633/72, vige l’obbligo di memorizzazione e trasmissione telematica dei corrispettivi ex art. 2 co. 1 del DLgs. 127/2015, fatte salve alcune esclusioni. Questo adempimento sostituisce sia la certificazione con scontrino o ricevuta sia la registrazione dei corrispettivi ex art. 24 co. 1 del DPR 633/72. Ne deriva che, dal 2020, la generalità delle operazioni di cui all’art. 22 non può più essere certificata con ricevuta fiscale.
Dal periodo transitorio al 1.1.2021
Tra l’1.7.2019 e il 31.12.2020 scontrini e ricevute sono rimasti ammessi, in via transitoria, anche per i soggetti tenuti all’invio dei corrispettivi ma non ancora dotati degli strumenti necessari (circ. Agenzia Entrate 15/E/2019). Dall’1.1.2021 certificano con scontrino o ricevuta fiscale soltanto i soggetti che rientrano in un’ipotesi di esonero dall’invio dei corrispettivi prevista dal DM 10.5.2019. È il caso, ad esempio, degli esercenti impianti di distribuzione carburanti per le attività svolte in via marginale (art. 2 co. 2 del DM 10.5.2019). Le altre ipotesi di esonero dall’invio dei corrispettivi sono trattate nella guida dedicata.
Ricevuta fiscale, scontrino e fattura: quale documento emettere
La scelta del documento dipende da tre elementi: se il soggetto è tenuto alla trasmissione telematica dei corrispettivi, se il cliente chiede la fattura e in quale momento la fattura viene emessa.
Lo scontrino fiscale è l’alternativa alla ricevuta fiscale. Le operazioni per le quali la fattura non è obbligatoria, ma sussiste l’obbligo di certificazione, possono essere documentate con l’una o con l’altro, senza bisogno di alcuna opzione (art. 1 del DPR 696/96). La scelta è tuttavia possibile solo nelle ipotesi residue in cui non si applica la memorizzazione e trasmissione telematica dei corrispettivi: per chi vi è tenuto, nessuno dei due documenti è utilizzabile.
La fattura immediata emessa ai sensi dell’art. 21 co. 1 del DPR 633/72 rende non obbligatorio il rilascio della ricevuta fiscale, così come dello scontrino, per la stessa operazione (art. 3 co. 2 del DPR 696/96). Resta dovuta, in ogni caso, quando il cliente la richiede prima dell’effettuazione dell’operazione (art. 22 del DPR 633/72). Con la C.M. 97/1997 era stato chiarito che la fattura svolge questa funzione sostitutiva solo se emessa contestualmente alla consegna del bene o all’ultimazione della prestazione, perché una emissione successiva farebbe venire meno il controllo immediato sull’operazione.
Fattura entro 12 giorni e quietanza
Dall’1.7.2019 il termine di emissione della fattura immediata è di 12 giorni dall’effettuazione dell’operazione. Quando la fattura viene emessa dopo il momento dell’operazione, la FAQ n. 45 dell’Agenzia delle Entrate del 21.12.2018 indica di rilasciare al cliente, al momento dell’operazione, una quietanza (art. 1199 c.c.) con rilevanza solo commerciale e non fiscale.
La fattura-ricevuta fiscale non è più utilizzabile
La fattura-ricevuta fiscale era il documento con cui i soggetti esonerati dall’obbligo di fatturazione potevano soddisfare la richiesta del cliente utilizzando gli stampati della ricevuta (circ. Agenzia Entrate 18/E/2014; art. 2 co. 2 del DM 30.3.92). Riportava numero progressivo, dati del cliente, aliquota IVA, imponibile e imposta. Non può più essere utilizzata dopo l’introduzione dell’obbligo generalizzato di fatturazione elettronica tramite Sistema di Interscambio (art. 1 co. 3 del DLgs. 127/2015).
La tabella riassume il documento applicabile nelle situazioni più frequenti.
| Situazione | Documento | Riferimento |
|---|---|---|
| Soggetto tenuto alla memorizzazione e trasmissione telematica dei corrispettivi | Nessuna ricevuta né scontrino: la memorizzazione e la trasmissione sostituiscono la certificazione | Art. 2 co. 1 DLgs. 127/2015 |
| Soggetto esonerato dall’invio dei corrispettivi | Ricevuta fiscale o scontrino fiscale | Art. 1 DPR 696/96; DM 10.5.2019 |
| Operazione esclusa dall’obbligo di certificazione | Nessun documento, salvo la fattura se richiesta dal cliente | Art. 2 DPR 696/96; art. 22 DPR 633/72 |
| Cliente che chiede la fattura prima dell’effettuazione dell’operazione | Fattura | Art. 22 DPR 633/72 |
| Fattura immediata emessa contestualmente all’operazione | Ricevuta o scontrino non obbligatori | Art. 3 co. 2 DPR 696/96 |
| Fattura emessa dopo l’operazione, entro 12 giorni | Quietanza con rilevanza solo commerciale | FAQ Agenzia Entrate 21.12.2018 n. 45 |
Situazioni a rischio nell’uso della ricevuta fiscale
Gli errori più frequenti nascono dall’applicazione di regole valide fino al 2019 a un quadro cambiato. Gli scenari che seguono sono ipotetici e descrivono situazioni in cui il documento o l’adempimento scelto non è quello previsto dalla norma.
Ricevuta emessa da chi è tenuto ai corrispettivi telematici
Un esercente con volume d’affari superiore a 400.000 euro, o che effettua operazioni ex art. 22 del DPR 633/72, continua a rilasciare ricevute fiscali cartacee. Salvo che rientri in un’ipotesi di esonero del DM 10.5.2019, la ricevuta non assolve più l’obbligo di certificazione: l’adempimento richiesto è la memorizzazione e trasmissione telematica dei corrispettivi (art. 2 co. 1 del DLgs. 127/2015). Il rischio è duplice: l’operazione risulta certificata con uno strumento non più valido e i dati non arrivano all’Agenzia delle Entrate. Le conseguenze delle violazioni dell’obbligo di certificazione sono trattate nella pagina dedicata.
Esonero dall’invio confuso con esonero dalla certificazione
Un soggetto rientra in un caso di esonero previsto dal DM 10.5.2019 e ritiene di non dover rilasciare alcun documento. L’esonero riguarda però la trasmissione telematica, non la certificazione. Se l’operazione rientra tra quelle dell’art. 22 del DPR 633/72 e non è esclusa dall’art. 2 del DPR 696/96, resta l’obbligo di rilasciare ricevuta o scontrino, con annotazione dei corrispettivi nel registro di cui all’art. 24 del DPR 633/72. Solo le operazioni escluse dall’art. 2 del DPR 696/96 non richiedono alcun documento.
Ricevuta prodotta con un modello non conforme
Un soggetto esonerato compila una ricevuta con un modello reperito online, stampato con una numerazione propria. La ricevuta va invece emessa in forma cartacea, in duplice esemplare, su stampati prenumerati conformi al modello allegato al DM 30.3.92 e predisposti dalle tipografie autorizzate (C.M. 98/2000; ris. 201/E/2001). Dimensioni, forma e dati ulteriori possono variare in base alle esigenze gestionali (C.M. 15/93), ma non il formato cartaceo né il contenuto obbligatorio. Un documento prodotto con strumenti diversi rischia di non essere conforme.
Fattura emessa dopo l’operazione, senza alcun documento consegnato
Un esercente esonerato emette la fattura otto giorni dopo la consegna e non rilascia alcun documento al momento dell’operazione. Il termine di 12 giorni consente l’emissione della fattura immediata, ma la FAQ n. 45 dell’Agenzia delle Entrate del 21.12.2018 indica di consegnare al cliente, al momento dell’operazione, una quietanza con rilevanza solo commerciale. Senza di essa il cliente non ha in mano alcun documento alla data dell’operazione.
Come si emette la ricevuta fiscale
La ricevuta fiscale si emette esclusivamente in forma cartacea, in duplice esemplare, su stampati prenumerati conformi al modello allegato al DM 30.3.92 e predisposti dalle tipografie autorizzate. La forma cartacea è un requisito del documento (C.M. 98/2000; ris. 201/E/2001), quindi l’esemplare emesso non può essere formato con strumenti propri dell’emittente. Di conseguenza non esiste un modello utilizzabile da compilare autonomamente: l’emittente deve disporre di blocchetti prodotti da tipografie autorizzate, la cui prenumerazione è parte della conformità dello stampato.
Dei due esemplari, uno va consegnato a chi acquista il bene o utilizza il servizio. Il destinatario è il soggetto che effettua l’acquisto in prima persona o che fruisce della prestazione, anche quando non coincide con il cessionario o committente che ne sostiene il costo (C.M. 15/93). L’altro esemplare resta all’emittente. Quando gli utilizzatori sono più di uno, è sufficiente emettere una sola ricevuta.
Contenuto obbligatorio e ricevuta integrata
La ricevuta fiscale deve riportare un contenuto minimo che identifica l’emittente e l’operazione, non il cliente. Chi acquista può però chiedere l’inserimento dei propri dati, con effetti diversi sulla deducibilità e sulla detrazione IVA.
Il documento deve contenere obbligatoriamente:
- la data di emissione;
- la numerazione progressiva prestampata per anno solare, anche con prefissi alfabetici di serie;
- i dati identificativi dell’emittente: ditta, denominazione o ragione sociale, ovvero nome e cognome se persona fisica, e numero di partita IVA;
- l’ubicazione dell’esercizio in cui si svolge l’attività e in cui sono conservati i documenti;
- natura, qualità e quantità dei beni e dei servizi oggetto dell’operazione;
- l’ammontare dei corrispettivi dovuti, comprensivo dell’IVA;
- l’eventuale indicazione che il corrispettivo non è stato pagato, in tutto o in parte.
L’indicazione del domicilio fiscale è facoltativa: la funzione di identificare in modo univoco l’emittente è già assolta dal numero di partita IVA (C.M. 15/93). Se il corrispettivo è indeterminato al momento dell’emissione, la ricevuta deve riportarlo; all’atto del pagamento si emette una nuova ricevuta con gli estremi della prima e l’importo non saldato in precedenza.
Restano fermi il contenuto obbligatorio e il formato cartaceo, ma il documento può assumere dimensioni e forme diverse e contenere dati ulteriori rispetto a quelli richiesti, in relazione a esigenze amministrative e gestionali dell’utilizzatore (C.M. 15/93). Sulla ricevuta va riportato il codice fiscale dell’acquirente quando quest’ultimo lo richiede entro il momento di effettuazione dell’operazione (art. 3 co. 3-bis del DPR 696/96).
La ricevuta fiscale integrata
La ricevuta è detta integrata quando l’emittente vi inserisce i dati identificativi del cliente. In questo caso è valida ai fini della deducibilità delle spese sostenute agli effetti delle imposte sui redditi (C.M. 97/97). Se emessa all’atto della consegna dei beni, oppure del pagamento se anteriore, è idonea a sostituire il documento di trasporto ai fini della fatturazione differita. Non costituisce, in ogni caso, documento idoneo ai fini della detrazione dell’IVA: chi ha bisogno di detrarre l’imposta deve richiedere la fattura.
Quando si emette la ricevuta fiscale
Il momento di emissione dipende dalla natura dell’operazione e dal rapporto temporale tra pagamento e consegna o ultimazione. In linea generale, nelle cessioni di beni la ricevuta si emette all’atto della consegna o spedizione; nelle prestazioni di servizi, al momento dell’ultimazione della prestazione.
Quando il pagamento avviene dopo la consegna del bene o l’ultimazione del servizio, la ricevuta è emessa a quel momento per l’intero importo. Per le prestazioni di servizi deve indicare che il corrispettivo non è stato pagato, in tutto o in parte, e all’atto del pagamento occorre emettere un’altra ricevuta per l’importo versato, recante gli estremi del documento già emesso.
Quando il pagamento avviene prima, la ricevuta va emessa all’atto del pagamento, per l’importo già versato. In caso di pagamento parziale occorre una seconda ricevuta, con gli estremi della prima, al momento della consegna o spedizione dei beni oppure dell’ultimazione della prestazione.
La tabella riepiloga le quattro combinazioni.
| Operazione | Momento del pagamento | Emissione della ricevuta |
|---|---|---|
| Cessione di beni | Dopo la consegna o spedizione, in tutto o in parte | All’atto della consegna o spedizione, per l’intero importo |
| Prima della consegna o spedizione, in tutto o in parte | All’atto del pagamento, per l’importo versato; se il pagamento è parziale, seconda ricevuta alla consegna o spedizione con gli estremi della prima | |
| Prestazione di servizi | Prima dell’ultimazione, in tutto o in parte | All’atto del pagamento, per l’importo versato; se il pagamento è parziale, seconda ricevuta all’ultimazione per il residuo importo, con gli estremi della prima |
| Dopo l’ultimazione, in tutto o in parte | All’ultimazione, con l’indicazione che il corrispettivo non è stato pagato; al pagamento, altra ricevuta con gli estremi della prima |
Registrazione e conservazione delle ricevute fiscali
Le operazioni attive documentate con ricevuta fiscale vanno annotate nel registro dei corrispettivi previsto dall’art. 24 del DPR 633/72. L’annotazione riguarda quindi chi certifica ancora con ricevuta perché esonerato dalla trasmissione telematica: per chi è tenuto all’invio, la memorizzazione e trasmissione dei corrispettivi sostituisce anche la registrazione ex art. 24 co. 1. Le regole di tenuta del registro sono trattate nella guida sulla registrazione contabile dei corrispettivi.
La conservazione delle ricevute fiscali segue le modalità previste dall’art. 39 del DPR 633/72, secondo quanto dispone l’art. 5 del DM 30.3.92. Come ricordato sul contenuto obbligatorio, sul documento è indicata l’ubicazione dell’esercizio in cui sono conservati i documenti: la copia trattenuta dall’emittente va quindi custodita in quel luogo.
Non sei sicuro di rientrare tra i soggetti esonerati?
L’obbligo di certificazione dipende dall’attività svolta e dall’ipotesi di esonero applicabile. Se il tuo caso non è chiaro, puoi sottoporcelo.
Scrivici il tuo caso →Domande frequenti
La ricevuta fiscale esiste ancora?
Sì, ma solo in casi residuali. Dall’1.1.2021 possono certificare i corrispettivi con ricevuta fiscale soltanto i soggetti che rientrano in un’ipotesi di esonero dall’invio telematico prevista dal DM 10.5.2019. Per gli altri, la memorizzazione e trasmissione telematica dei corrispettivi ha sostituito scontrino e ricevuta.
La ricevuta fiscale può essere emessa in formato elettronico?
No. La ricevuta fiscale va emessa in forma cartacea, in duplice esemplare, su stampati prenumerati conformi al modello del DM 30.3.92 e predisposti dalle tipografie autorizzate (C.M. 98/2000; ris. 201/E/2001). Un documento prodotto con strumenti propri non rispetta i requisiti di forma previsti.
La ricevuta fiscale consente di detrarre l’IVA?
No. Anche la ricevuta integrata con i dati del cliente vale ai fini della deducibilità della spesa per le imposte sui redditi (C.M. 97/97), ma non costituisce documento idoneo alla detrazione dell’IVA, per la quale occorre la fattura.
Il cliente può chiedere la fattura al posto della ricevuta?
Sì. Anche per le operazioni del commercio al minuto l’obbligo di emettere la fattura sorge quando il cliente la richiede prima dell’effettuazione dell’operazione (art. 22 del DPR 633/72). La fattura immediata emessa in quel momento rende non obbligatoria la ricevuta (art. 3 co. 2 del DPR 696/96).
Come si indica sulla ricevuta che il cliente non ha ancora pagato?
Sulla ricevuta va riportata l’indicazione che il corrispettivo non è stato pagato, in tutto o in parte. Quando il cliente paga, si emette una nuova ricevuta per l’importo versato, con gli estremi di quella già emessa. Se il corrispettivo era indeterminato, la nuova ricevuta riporta anche l’importo non saldato in precedenza.
Sulla ricevuta fiscale va indicato il codice fiscale del cliente?
Solo su richiesta. La ricevuta riporta il codice fiscale dell’acquirente quando quest’ultimo lo chiede entro il momento di effettuazione dell’operazione (art. 3 co. 3-bis del DPR 696/96). Non rientra invece tra i dati obbligatori del documento.
Fonti e riferimenti
- Art. 12 L. 30.12.1991 n. 413: obbligo di certificazione dei corrispettivi con ricevuta o scontrino.
- Artt. 2, 3, 21, 22, 24 e 39 DPR 26.10.1972 n. 633: operazioni imponibili, fatturazione, esonero dalla fattura, registro dei corrispettivi e conservazione.
- DPR 21.12.1996 n. 696: artt. 1, 2 e 3 (alternatività di ricevuta e scontrino, esclusioni dalla certificazione, fattura sostitutiva, codice fiscale dell’acquirente).
- DM 30.3.1992: caratteristiche della ricevuta fiscale e dello scontrino (artt. 2 e 5).
- DM 29.1.1992, art. 1: ricevuta fiscale nel noleggio di beni mobili.
- DLgs 5.8.2015 n. 127, art. 2 co. 1 (memorizzazione e trasmissione telematica dei corrispettivi) e art. 1 co. 3 (fatturazione elettronica).
- DM 10.5.2019, art. 2 co. 2: ipotesi di esonero dall’invio dei corrispettivi.
- Circolari Agenzia delle Entrate 15/E/2019 e 18/E/2014; C.M. 23.7.1993 n. 15; C.M. 4.4.1997 n. 97; C.M. 98/2000; risoluzione 201/E/2001.
- Agenzia delle Entrate, FAQ 21.12.2018 n. 45.
